房产实践 / NOTES FROM PRACTICE
抛砖引玉 - 浅谈美国房地产投资(一)
原文首发于 Superlinear Academy
 Jerry Zhou 周洁瑞
本文按原文转载,保留写作时的表达与观点;图表为原文历史配图。
文章目录
- 前言
- 什么是房地产投资
- 选择房地产作为投资标的的原因
加入社区已经有一周多了,应课代表之邀,我斗胆上来分享一下在美国房产投资中的一些心得体会,希望能抛砖引玉,为对房产投资感兴趣的小伙伴们揭开一些神秘的面纱。同时,也希望能引起地产界大佬们的关注(看这里y-.-y),多多给予我一些指点。我的个人简介在这里就不赘述了,链接在这里,里面介绍了我的个人背景、过往经验等。首先声明,我不是律师、CPA、投资理财顾问,也不是房地产经纪人。我所表达的观点均不构成投资建议。每个地区的房地产市场都各有不同,我只能根据自己在南加州和佛罗里达州坦帕湾 (Tampa Bay, FL) 的一些投资经验做一些分享。为了方便理解,我会尽量用中文来聊。并为一些常用的术语配上英文翻译,帮助大家更好地理解。那我们就开始进入正题了!
到底什么是房地产投资(Real Estate Investing)?
在我看来,房产投资其实就是买卖、出租、管理房产,然后看看能不能从中获利。范围挺广的,土地、房屋、写字楼、商铺啥的都算。很多小伙伴可能会问了:“我买了自住房,那我算不算是房地产投资人呢?”这里就想起了《穷爸爸富爸爸》的作者罗伯特·清崎(Robert Kiyosaki)提到的资产(Asset)和负债(Liability)区别。如果你还没读过这本书,强烈推荐读一下(虽然我也在蹲一个广告赞助哈哈)。如果你已经读过,那不妨想一下:如果我买了一处自住房,自己住一间又将平时不用的几个房间出租出去,这处房产算是资产还是负债呢?
在房地产投资中,商业地产(Commercial Real Estate)和住宅地产(Residential Real Estate)是两个大类。商业地产包括写字楼、公寓、商铺等等。老实说,我对商业地产接触不多,主要还是在住宅地产这块。作为一个普通打工人,草根阶级的一员,我觉得住宅地产是一个相对容易上手的领域,特别是当你没有太多的原始资本,但又希望通过一点点积累,最终实现财富自由。那我为什么选择房地产,而不是其他投资方式呢?接下来,我就聊聊我选择住宅地产作为投资标的的几个原因。
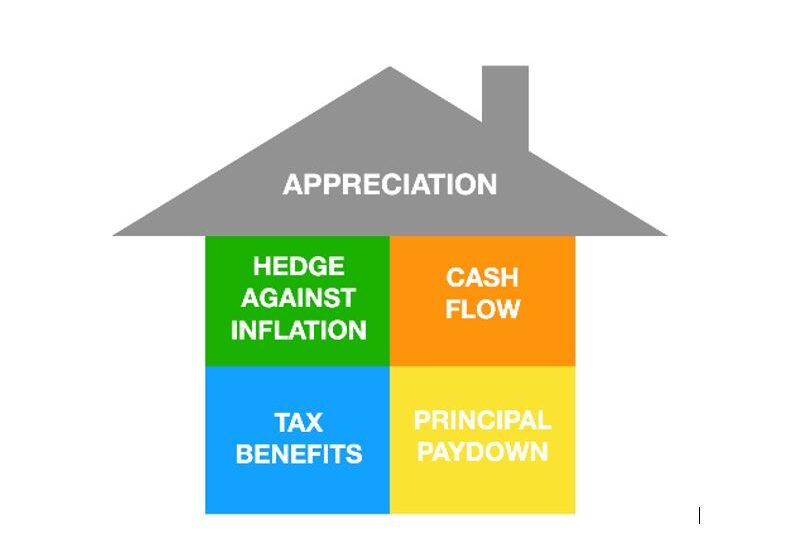
选择房地产作为投资标的的原因
- 30年固定利率贷款 (30-year fixed mortgage)
- 贷款偿还Loan pay down\Equity growth
- 税务优惠Tax benefit
- 租金收入(并非100%被动收入)Rental Income (not 100% passive income)
- 房产增值Appreciation
30年固定利率贷款 (30-year fixed mortgage)
想知道沃伦·巴菲特大神如何看待房地产投资吗?
聊到房地产投资,不得不提30年固定利率贷款(30-year fixed mortgage),这可是我们普通人能接触到的最好的的金融杠杆工具(自助餐老爷子手动狗头🐶)。作为普通人,只需支付20%的首付款(FHA Loan可以3.5%首付),就能获得银行提供的30年房贷,从而完全掌控一处房产,这是许多其他投资方式(如股票)无法比拟的优势。假设我有100万现金,投入股市年回报10%,一年后赚10万。如果用这100万作为首付买500万的房子,假设房价一年涨3%,那就是15万的增值。当然我还需要考虑贷款利息和持有成本,但即便如此,杠杆效应下的房产回报依然可能更高。而且,房产不仅有增值,还有租金收入和税务优惠,这些都是股票所不具备的。由于房地产是有形资产(Tangible Asset)且可以作为抵押品,因此相对容易获得银行贷款。房产的增值速度通常是跑赢通货膨胀的。有人会担心通货膨胀会增加房屋维护的成本,确实有这个问题,但作为房东,我们可以通过提高房租来应对。而且,每月的房贷是固定的,随着通货膨胀、工资增长和货币购买力的下降,房贷的负担会越来越轻松。
贷款偿还
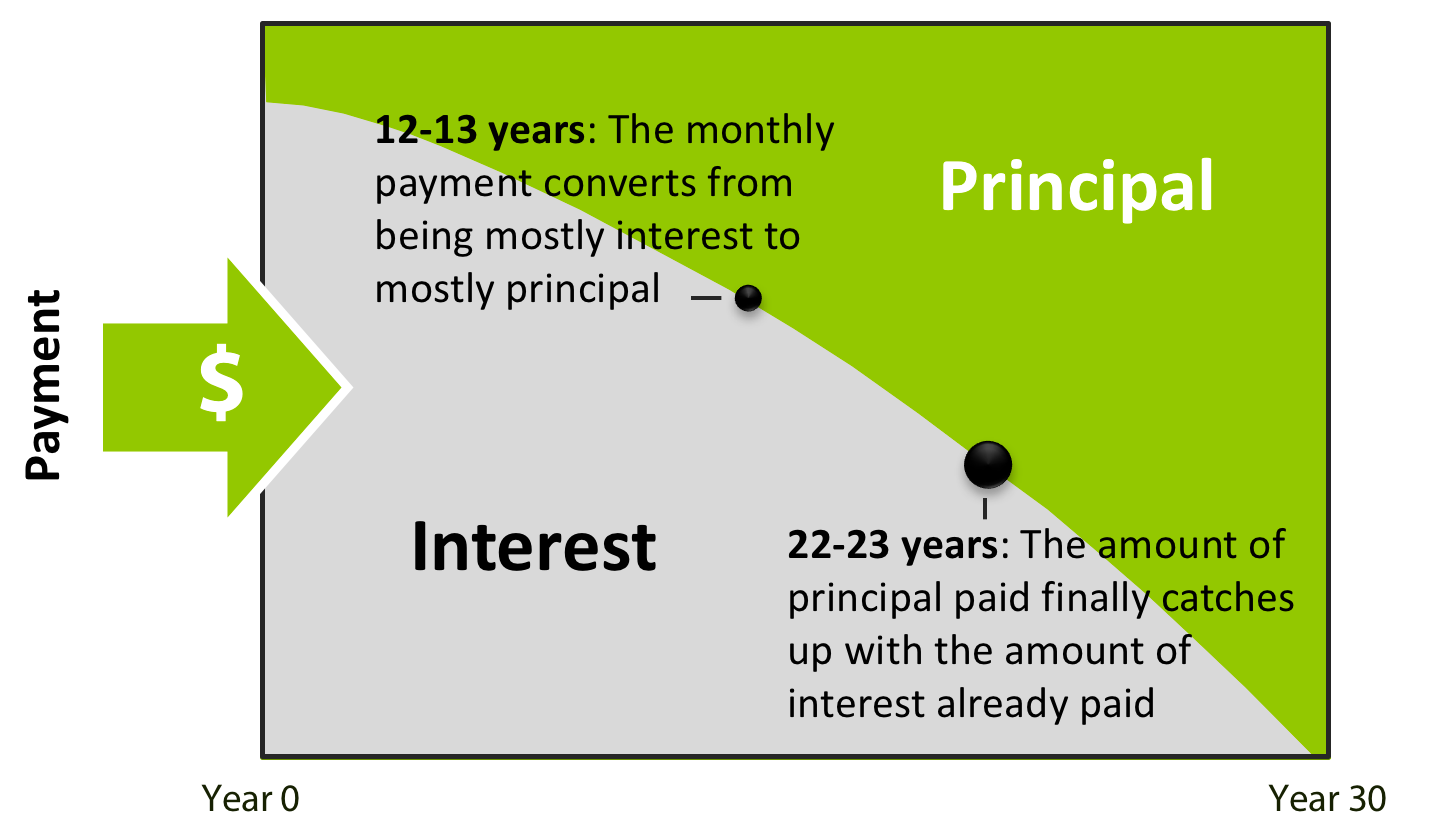
每个月按时还贷款对我来说不仅仅是减少债务,还在积累净资产(Equity)。随着时间的推移,我可以慢慢还清贷款本金,在房产中的Equity比例也会越来越高。这就像在为自己存一笔强制性的储蓄,每个月的每一笔还款都在增加我的净资产。而且随着贷款本金的减少,房产的市场价值可能会上升,这种Equity的增长就更明显了。最终这部分Equity不仅可以帮助我实现一些未来的财务目标,还可以作为杠杆重新贷款,帮助我以后购买更多的房产,扩大我的投资组合。如果你想了解更多关于Refinance,Points Buy Down 的内容,我可以另开一篇详谈。
税务优惠 (Tax Benefit)
除了通过贷款偿还积累资产,我觉得税务优惠也是房产投资中另一个不能忽视的优势(也是一些其他投资标的没有的优势)。 拥有一处投资房产,实际上就是经营一个小型企业(Small Business)。我作为这家“企业”的老板,可以充分利用税法中的各种优惠政策(aka税务漏洞)来优化我的投资回报。首先,与房产相关的各类费用在每年报税时可以扣除,例如房贷利息、物业管理费、房产税、保险费,以及维修和维护成本。这些扣除项能够降低我每年应税收入。美国税法也允许对房产进行折旧,即使房产实际上在升值,税务上却可以逐年贬值,这样我就能利用折旧来抵扣其他收入。当我持有时间足够长,决定套利离场时,增值部分还可能享受较低的长期资本利得(long-term capital gains)税率。这些税务优惠不仅能帮我省下不少钱,还能让我在未来的投资上更灵活,比如用1031交换(1031 Exchange)来避免缴税。 我每年去Florida海边”考察“地产项目的差旅费(不是旅游🙃)也都可以作为business expenss抵税。所以买投资房一定要买在风景好一点的地方。
租金收入(并非100%被动收入)
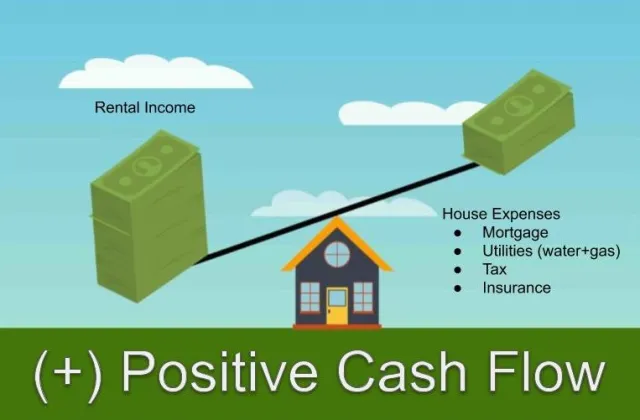
租金收入是房地产投资中最直接的现金流来源(Cash Flow)。每月的租金能提供一个稳定的收入,来支付房贷、保险、地产税、物业管理费和其他一些运营成本。如果一切顺利的话,还能带来正向现金流(Positive Cash Flow)。但我觉得很多人对租金收入有个误区,以为这就是被动收入,其实不然。租金收入可不是完全被动的。我作为房东,还是需要投入不少时间和精力来管理物业。比如处理租户问题、安排维修、应对空置期,甚至是驱赶租客、追缴拖欠的租金。这些都得房东自己操心(像去年我一个出租屋的车库失火,就挺麻烦)。即便我请了负责任的Property Manager ,我还是需要管理我的Property Manager,时不时的做一些关键性决策(如:空调坏了,换新还是修?)。虽然租金收入能带来持续的现金流,但这需要房东在管理和运营上保持一定程度的参与,而这些管理和运营的质量直接影响到现金流的稳定性。
房产增值 (Appreciation)
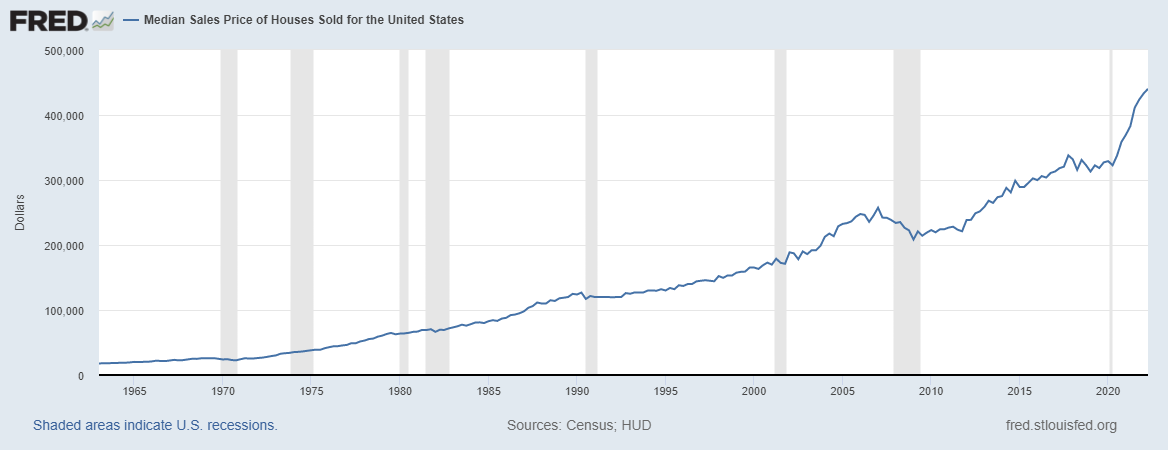
总的来说呢,我觉得房产增值还是房地产投资中最最吸引人的部分之一,也是我实现财富增长的主要途径。比如在加州和华盛顿州的一些核心区域,随着人口增长、经济发展和供需关系的变化,房产价值通常是持续上升的。对于这些地区的投资者来说,房产的增值是最直接的收益来源。
相比之下,中西部的房产增值就没那么明显,通常只能勉勉强强跟上通货膨胀。因此,许多中西部的投资者更关注现金流(Cash Flow)的稳定性,通过租金收入来获得持续的回报,而不是依赖房产增值。这种策略有点像股票市场的不同投资风格:有些人偏好科技股,期待快速的资本增值;而另一些人则青睐道琼斯指数成分股,追求稳定的分红收益。同样,在房地产投资中,有些投资者选择了West Coast的高增值市场,而另一些则更倾向于中西部,专注于稳健的现金流回报。
今天就先聊到这儿,后面有机会再和大家多分享些有意思的见闻,咱们评论区见!